Par Aurélia Deslandes, fondatrice de DOMACT SARL et spécialiste des formalités d’entreprise depuis 15 ans — mis à jour le 1er octobre 2026
Une cession de parts sociales est la vente, par un associé, de tout ou partie des parts qu'il détient dans une société dont le capital n'est pas divisé en actions (SARL, EURL, SCI, SNC). Elle doit être constatée par écrit, enregistrée aux impôts dans le mois, puis déclarée sur le guichet unique des formalités. Elle ne nécessite pas, à elle seule, d'annonce légale.
L'essentiel en 30 secondes
| Question | Réponse courte (2026) |
|---|---|
| Écrit obligatoire ? | Oui pour une SARL ou une EURL ; acte notarié, d'avocat ou d'expert-comptable pour une société à prépondérance immobilière |
| Délai d'enregistrement | 1 mois après la signature |
| Droits d'enregistrement | 3 % après abattement (SARL), 5 % (société immobilière, la plupart des SCI), 0,1 % (actions de SAS) |
| Annonce légale | Non pour la cession seule ; oui si elle s'accompagne d'un changement de gérant, de siège, d'objet ou de dénomination |
| Impôt sur la plus-value | 31,4 % par défaut (parts de SARL) ; 19 % + 17,2 % avec abattements (parts de SCI à l'IR) |
| Formalité finale | Statuts mis à jour + déclaration sur le guichet unique + bénéficiaires effectifs |
Sommaire
- Ce qui change en 2026
- Les 8 étapes d'une cession de parts de SARL
- Annonce légale : obligatoire ou pas ?
- Combien coûte une cession de parts ?
- Comment déclarer la cession aux impôts
- Le cas des SCI et SCI familiales
- Et pour une SAS ?
- FAQ
Ce qui change en 2026
Quatre changements de 2026 modifient la façon de céder des parts : formalisme renforcé pour les sociétés immobilières, hausse de la flat tax, information des salariés allégée et nouvelle publicité des cessions de parts de SCI.
| Date d'effet | Changement | Texte |
|---|---|---|
| 1er janvier 2026 | La flat tax passe de 30 % à 31,4 % (CSG sur les revenus du capital portée de 9,2 % à 10,6 %) | Loi n° 2025-1403 du 30 décembre 2025 de financement de la Sécurité sociale pour 2026 |
| 6 mai 2026 | Pour une SCI, l'opposabilité aux tiers passe par le dépôt des statuts mis à jour, et non plus de l'acte de cession | Décret n° 2026-340 du 30 avril 2026 |
| 27 juin 2026 | Cession de parts d'une société à prépondérance immobilière : notaire, avocat ou expert-comptable obligatoire, à peine de nullité | Loi n° 2026-534 du 25 juin 2026, art. 68 — art. 1865-1 du Code civil |
| 27 juillet 2026 | Information des salariés 1 mois avant la cession (au lieu de 2) ; consultation du CSE dans les sociétés d'au moins 50 salariés qui en ont un | Loi n° 2026-403 du 26 mai 2026, art. 22 ; Code de commerce, art. L23-10-1 s. |
Les 8 étapes d'une cession de parts de SARL ou d'EURL
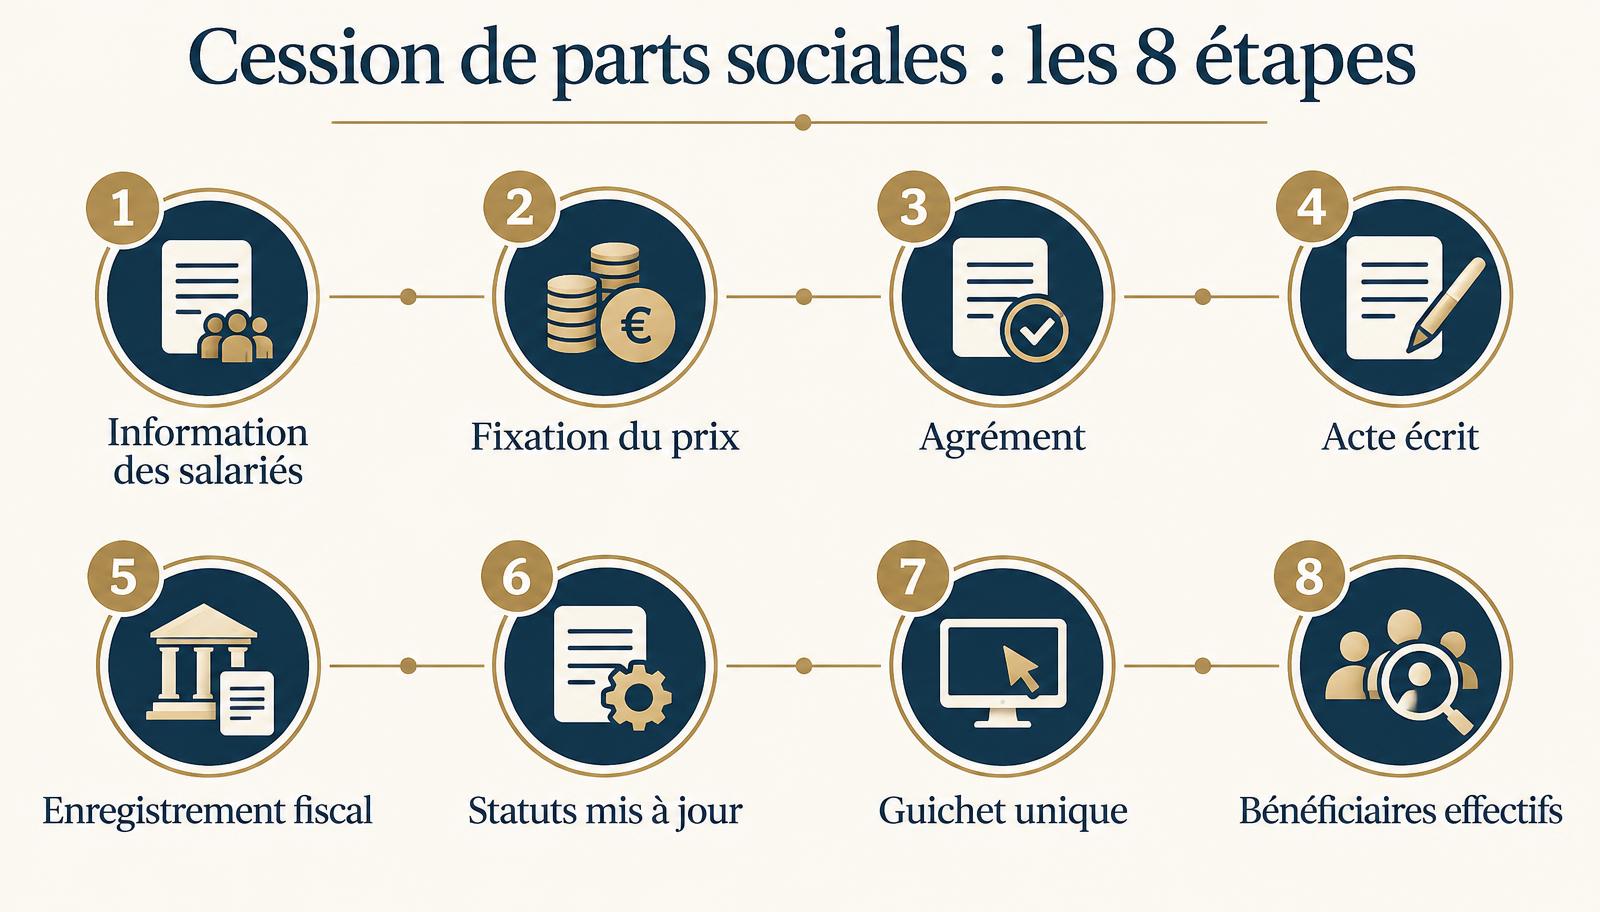
Une cession de parts de SARL se déroule en 8 étapes : information des salariés si nécessaire, fixation du prix, agrément, acte écrit, enregistrement fiscal, mise à jour des statuts, guichet unique, bénéficiaires effectifs. Le déroulé ci-dessous suit la fiche officielle Service-Public F36015, vérifiée le 22 juillet 2026.
1. Informer les salariés, si plus de 50 % du capital est cédé
Lorsque la cession porte sur plus de 50 % du capital, les salariés doivent pouvoir présenter une offre de rachat. Depuis le 27 juillet 2026 :
- l'information directe des salariés ne concerne plus que les SARL et EURL de moins de 50 salariés, ou de 50 salariés et plus sans CSE ;
- dans les sociétés d'au moins 50 salariés dotées d'un CSE, c'est le CSE qui est informé et consulté ;
- l'information doit être faite au moins 1 mois avant la signature.
L'obligation ne s'applique pas aux cessions au conjoint, à un ascendant ou à un descendant, ni aux sociétés en conciliation, sauvegarde, redressement ou liquidation judiciaire. Les salariés n'ont aucun droit de préférence : le vendeur reste libre de refuser leur offre. En cas de manquement, une amende civile peut être prononcée à la demande du ministère public, dans la limite de 0,5 % du prix de vente.
2. Fixer le prix des parts
Le prix est libre entre vendeur et acquéreur. Il doit être déterminé ou déterminable à la signature : un complément de prix lié aux résultats futurs est possible. La valeur réelle des parts n'a rien à voir avec leur valeur nominale ; on combine généralement méthode patrimoniale, méthode comparative et méthode de rentabilité. En cas de désaccord, un expert peut être désigné (article 1843-4 du Code civil).
Un prix fictif ou dérisoire peut entraîner la nullité de la cession ou une requalification en donation déguisée, en particulier entre proches.
3. Vérifier si l'agrément des associés est nécessaire
| Acquéreur | Règle par défaut en SARL | Ce que les statuts peuvent prévoir |
|---|---|---|
| Un autre associé | Cession libre | Une clause d'agrément |
| Conjoint, ascendant, descendant | Cession libre | Une clause d'agrément |
| Un tiers | Agrément obligatoire : majorité des associés représentant au moins la moitié des parts | Une majorité plus forte |
Lorsque l'agrément est requis, le projet est notifié à la société et aux associés. La société a 3 mois pour répondre ; son silence vaut agrément. En cas de refus, les associés doivent faire racheter les parts dans un nouveau délai de 3 mois, faute de quoi le vendeur peut céder au candidat initial.
Si le vendeur est marié sous la communauté légale (ou pacsé en indivision), l'accord de son conjoint est requis ; sans lui, la cession peut être annulée dans les 2 ans.
4. Rédiger et signer l'acte de cession
La cession de parts de SARL doit être constatée par écrit (article L223-17 du Code de commerce). L'acte mentionne au minimum les parties, l'identité de la société, le nombre de parts cédées, le prix et ses modalités de paiement, et l'agrément le cas échéant. La signature peut être électronique. Une garantie d'actif et de passif protège l'acquéreur contre les dettes antérieures cachées.
Société à prépondérance immobilière : un acte « simple » ne suffit plus. Depuis le 27 juin 2026, l'article 1865-1 du Code civil impose, à peine de nullité, que la cession de parts ou d'actions d'une société dont l'actif est composé pour plus de moitié d'immeubles situés en France soit constatée par un acte authentique (notaire), un acte contresigné par avocat, ou un acte rédigé par un expert-comptable dans le cadre limité de ses missions. Cela vise la plupart des SCI, mais aussi une SARL ou une SAS « immobilière ».
5. Enregistrer l'acte aux impôts dans le mois
L'acte est déposé en 2 exemplaires au service de la publicité foncière et de l'enregistrement (SPFE) du domicile du vendeur ou de l'acquéreur, dans un mois à compter de sa date, avec le paiement des droits. Ceux-ci sont en principe à la charge de l'acquéreur, sauf clause contraire (taux détaillés plus bas).
6. Mettre à jour les statuts
La cession ne change pas le capital, seulement sa répartition. Les associés modifient l'article des statuts relatif à la répartition des parts en assemblée générale extraordinaire (l'associé unique par décision écrite en EURL). Les statuts mis à jour sont datés et certifiés conformes par le gérant.
7. Déclarer la modification sur le guichet unique
Dans le mois, la société déclare la modification sur le guichet des formalités des entreprises avec :
- le procès-verbal de décision ;
- les statuts mis à jour, certifiés conformes ;
- l'attestation de parution d'annonce légale, uniquement si une annonce était requise.
Les associés de SARL ne figurant pas sur le Kbis, une simple cession ne modifie pas l'extrait d'immatriculation.
8. Mettre à jour les bénéficiaires effectifs
Une déclaration modificative des bénéficiaires effectifs est due dès qu'une personne physique franchit le seuil de 25 % du capital ou des droits de vote, prend ou perd le contrôle, ou remplace un autre bénéficiaire effectif, même à pourcentage identique.
Faut-il publier une annonce légale pour une cession de parts ?
Non, la cession de parts sociales ne nécessite pas à elle seule d'annonce légale ; Service-Public précise que la cession n'a pas à figurer dans l'avis. C'est la principale idée reçue sur le sujet, pour les SARL, EURL et SCI.
Une annonce devient obligatoire lorsque l'opération s'accompagne d'une modification statutaire soumise à publicité, ce qui est fréquent en pratique :
- le vendeur était gérant et un nouveau gérant est nommé → Annonce légale de changement de dirigeant ;
- la société en profite pour transférer son siège → Transfert de siège social, changer de dénomination ou d'objet social ;
- la société est une SNC, où le changement d'associé doit lui-même être publié.
L'avis est alors publié dans un support habilité du département du siège, dans le mois de la décision, et l'attestation de parution est jointe au dossier du guichet unique. → Publier une annonce légale de modification
Combien coûte une cession de parts sociales en 2026 ?
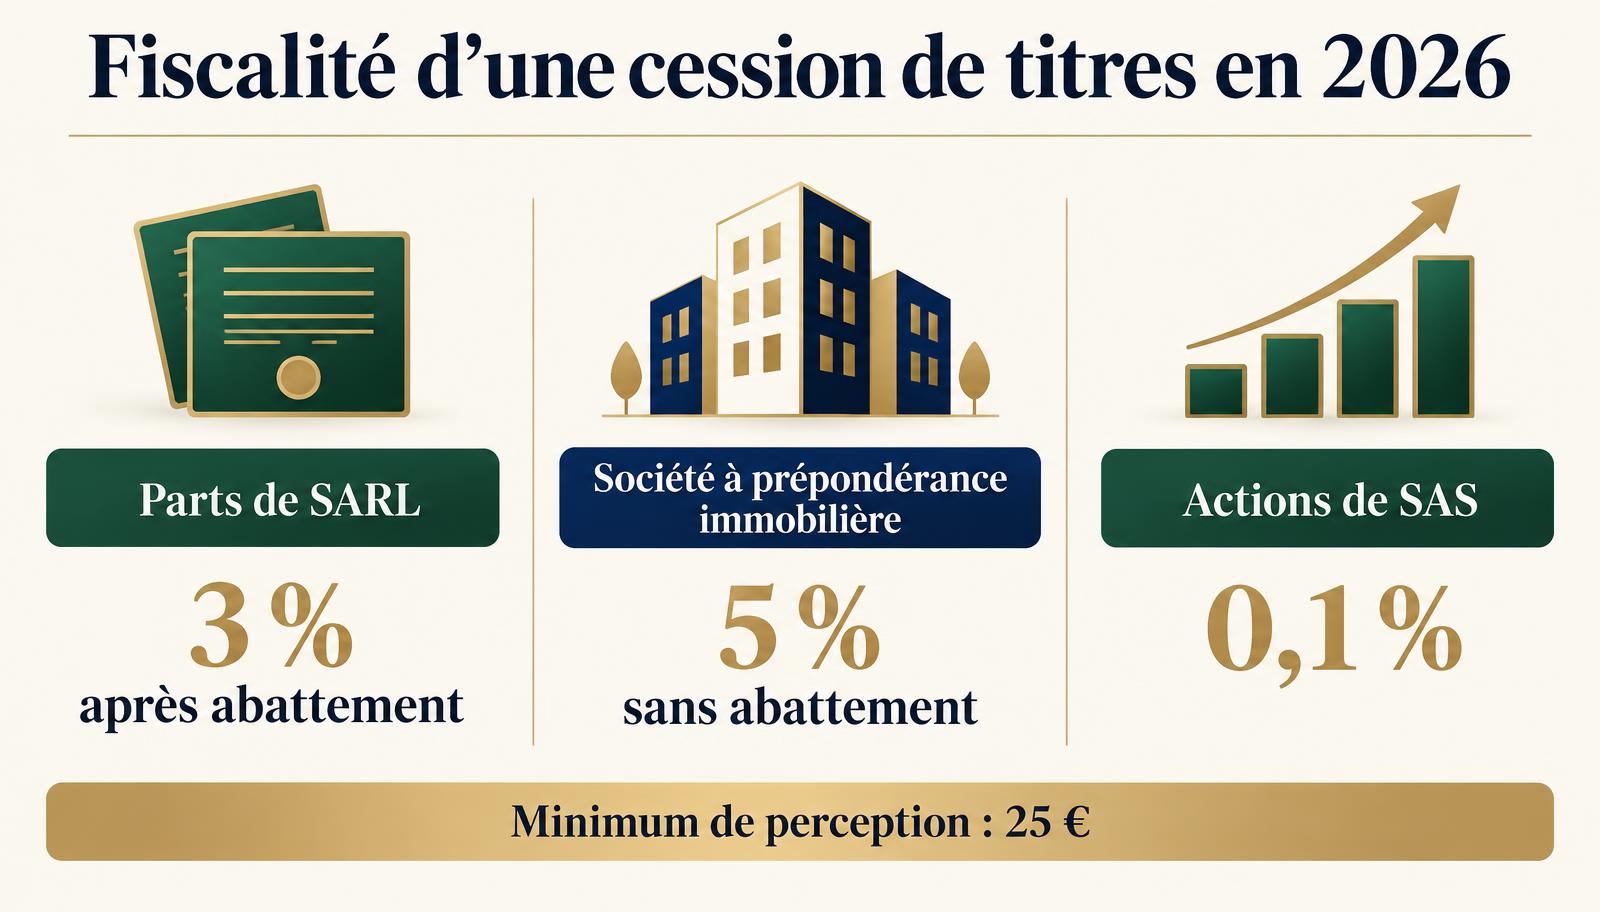
Le principal coût est le droit d'enregistrement : 3 % du prix après un abattement de 23 000 € proratisé pour des parts de SARL, 5 % pour une société à prépondérance immobilière, 0,1 % pour des actions de SAS, avec un minimum de 25 €.
Les droits d'enregistrement ([object Object])
| Titres cédés | Taux | Assiette |
|---|---|---|
| Parts de SARL, EURL, SNC, société civile non immobilière | 3 % | Prix diminué d'un abattement de 23 000 € × (parts cédées ÷ total des parts) |
| Parts ou actions d'une société à prépondérance immobilière (la plupart des SCI) | 5 % | Prix, sans abattement |
| Actions de SAS ou de SA (hors prépondérance immobilière) | 0,1 % | Prix |
Exemple chiffré (SARL) : une SARL compte 1 000 parts ; un associé en cède 500 pour 100 000 €. Abattement : 23 000 € × 500/1 000 = 11 500 €. Droits : (100 000 − 11 500) × 3 % = 2 655 €. Au même prix : 5 000 € pour des parts de SCI à prépondérance immobilière, 100 € pour des actions de SAS.
Abattement de 500 000 € (article 732 ter du CGI) : il s'applique si les parts sont cédées à un salarié (CDI à temps plein depuis au moins 2 ans, ou apprenti) ou à un membre de la famille (conjoint ou partenaire de Pacs, ascendants, descendants, frères et sœurs), sous conditions : activité opérationnelle, détention depuis plus de 2 ans, poursuite de l'activité et direction effective par le repreneur pendant 5 ans.
Les autres postes
- Rédaction de l'acte : libre pour une SARL classique ; honoraires d'un notaire, d'un avocat ou d'un expert-comptable obligatoires pour une société à prépondérance immobilière.
- Formalités : mise à jour des statuts, dossier sur le guichet unique, bénéficiaires effectifs.
- Annonce légale : seulement si la cession s'accompagne d'une modification soumise à publicité. → Nos tarifs d'annonces légales
Comment déclarer une cession de parts sociales aux impôts ?
Le vendeur déclare sa plus-value l'année suivant la cession : il la calcule sur le formulaire 2074, puis la reporte en case 3VG de la déclaration 2042-C ; elle est taxée par défaut à 31,4 %. Pour des parts de SCI à l'IR, la règle est différente (voir plus bas).
Le calcul et le taux
La plus-value est le prix de cession moins le prix d'acquisition des parts. Pour une personne physique, elle est soumise par défaut au prélèvement forfaitaire unique de 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux (Service-Public).
Exemple : parts achetées 40 000 €, revendues 60 000 €. Plus-value de 20 000 €, soit 6 280 € d'impôt au taux forfaitaire.
Le vendeur peut opter pour le barème progressif (option globale, cochée sur la déclaration de revenus), intéressante avec une tranche marginale faible ou pour des titres acquis avant 2018 ouvrant droit à des abattements pour durée de détention.
Les formulaires, pas à pas
- Formulaire n° 2074 : il détaille le calcul. Il est nécessaire dès qu'aucune banque n'a calculé la plus-value pour vous, ce qui est le cas d'une cession de parts entre particuliers.
- Déclaration n° 2042-C : reportez le résultat en case 3VG (plus-value) ou case 3VH (moins-value, imputable sur les plus-values de même nature des 10 années suivantes). En ligne, le report est automatique (brochure IR 2026, impots.gouv.fr).
Si le vendeur est une société, le gain est intégré à son résultat imposable de l'exercice. Dans tous les cas, c'est au vendeur de déclarer, pas à la société dont les parts sont cédées.
Le cas des SCI et des SCI familiales
Une cession de parts de SCI exige en principe l'agrément de tous les associés, un acte de notaire, d'avocat ou d'expert-comptable si la SCI est immobilière, 5 % de droits d'enregistrement, et relève du régime des plus-values immobilières si la SCI est à l'IR.
1. L'agrément. Sauf clause contraire des statuts, les parts de société civile ne peuvent être cédées qu'avec l'agrément de tous les associés (article 1861 du Code civil). Les statuts peuvent assouplir cette règle, notamment pour les cessions entre associés ou à des proches.
2. Le formalisme. Une SCI qui détient des immeubles est presque toujours à prépondérance immobilière : depuis le 27 juin 2026, la cession doit passer par un notaire, un avocat ou un expert-comptable habilité, sous peine de nullité. Un acte sous seing privé signé entre les parties ne suffit plus.
3. La publicité. Depuis le 6 mai 2026, la cession devient opposable aux tiers par le dépôt des statuts mis à jour au registre. Si le gérant ne s'en charge pas, le vendeur ou l'acquéreur peut le mettre en demeure puis, sans réponse sous 8 jours, saisir le président du tribunal.
Le dépôt des statuts mis à jour concerne l’opposabilité aux tiers ; il ne supprime pas l’enregistrement fiscal de l’acte, qui reste obligatoire.
4. La fiscalité.
- Droits d'enregistrement : 5 % du prix, sans abattement.
- SCI à l'impôt sur le revenu : la plus-value relève du régime des plus-values immobilières (article 150 UB du CGI) : 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux (non concernés par la hausse de CSG de 2026), avec abattements pour durée de détention jusqu'à exonération d'impôt après 22 ans et de prélèvements sociaux après 30 ans. Une surtaxe de 2 % à 6 % s'ajoute si la plus-value nette imposable dépasse 50 000 € (article 1609 nonies G du CGI). L'impôt est déclaré sur le formulaire 2048-M et payé lors de l'enregistrement de la cession.
- SCI à l'impôt sur les sociétés : les parts relèvent du régime des plus-values sur valeurs mobilières (31,4 % par défaut, formulaire 2074).
Céder ou donner ses parts à ses enfants ?
Dans une SCI familiale, la transmission prend souvent la forme d'une donation. Elle se fait par acte notarié et bénéficie d'un abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans ; au-delà, le barème des droits de donation s'applique. Une vente à prix minoré entre parents et enfants expose à une requalification en donation déguisée.
Et pour une SAS ?
Les actions de SAS se cèdent par ordre de mouvement, avec un droit d'enregistrement de 0,1 % et sans modification des statuts dans la plupart des cas. Elles sont librement cessibles sauf clause statutaire (agrément, préemption, inaliénabilité). Si la SAS est à prépondérance immobilière, le taux passe à 5 % et le formalisme renforcé de 2026 s'applique. La mise à jour des bénéficiaires effectifs reste due si les seuils changent.
FAQ — cession de parts sociales
Quelles sont les étapes d'une cession de parts sociales ?
Information des salariés si plus de 50 % du capital est cédé, fixation du prix, agrément des associés si nécessaire, acte de cession écrit, enregistrement aux impôts dans le mois, mise à jour des statuts, déclaration sur le guichet unique, mise à jour des bénéficiaires effectifs, puis déclaration de la plus-value par le vendeur.
Faut-il publier une annonce légale pour une cession de parts sociales ?
Non, pas pour la cession elle-même. Une annonce est obligatoire si l'opération s'accompagne d'une modification soumise à publicité (changement de gérant, de siège, de dénomination ou d'objet social) ou si la société est une SNC.
Combien coûtent les droits d'enregistrement d'une cession de parts ?
3 % du prix après un abattement de 23 000 € proratisé pour des parts de SARL, 5 % sans abattement pour une société à prépondérance immobilière, 0,1 % pour des actions de SAS. Minimum : 25 €.
Qui paie les droits d'enregistrement ?
L'acquéreur, en principe. L'acte peut prévoir que le vendeur les prenne en charge ou qu'ils soient partagés.
Comment déclarer une cession de parts sociales aux impôts ?
L'année suivant la cession, le vendeur remplit le formulaire 2074 puis reporte la plus-value en case 3VG (ou la moins-value en case 3VH) de la déclaration 2042-C. Pour des parts de SCI à l'IR, la plus-value est déclarée sur le formulaire 2048-M et payée lors de l'enregistrement.
Quel est le taux d'imposition de la plus-value en 2026 ?
31,4 % par défaut pour des parts de SARL ou des actions de SAS (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux), avec option possible pour le barème progressif. Pour des parts de SCI à l'IR : 19 % + 17,2 % avant abattements pour durée de détention, plus une surtaxe au-delà de 50 000 € de plus-value nette.
Peut-on encore céder des parts de SCI sous seing privé ?
Non, si la SCI est à prépondérance immobilière, ce qui est le cas de la plupart d'entre elles. Depuis le 27 juin 2026, l'acte doit être établi par un notaire, contresigné par un avocat ou, dans des cas limités, rédigé par un expert-comptable, sous peine de nullité.
Combien de temps prend une cession de parts ?
Surtout le temps de l'agrément (jusqu'à 3 mois si la société utilise tout son délai) et, si plus de 50 % du capital est cédé, de l'information des salariés (1 mois). L'enregistrement et les formalités doivent ensuite être faits dans le mois.
Une cession de parts modifie-t-elle le Kbis ?
Non pour une SARL : les associés n'y figurent pas. Le Kbis n'est mis à jour que si d'autres modifications sont déclarées en même temps, comme un changement de gérant.
Faites réaliser vos formalités de cession de parts
Mise à jour des statuts, dépôt du dossier sur le guichet unique, déclaration des bénéficiaires effectifs et, si votre opération l'exige, publication de l'annonce légale : nous prenons en charge les formalités de votre cession de parts à partir de 249 € HT, soit 298,80 € TTC.
👉 Démarrer ma cession de parts — ou appelez-nous au 06 29 65 17 71.
Sources
- Service-Public Entreprendre — Cession de parts sociales de SARL/EURL, fiche F36015 (vérifiée le 22 juillet 2026)
- Notaires.fr — Cession de parts de sociétés à prépondérance immobilière : ce qui change depuis le 27 juin 2026
- Légifrance — Code général des impôts, article 726
- Légifrance — Code général des impôts, article 732 ter
- Impots.gouv.fr — Brochure pratique IR 2026, plus-values
- Loi n° 2026-403 du 26 mai 2026, art. 22 ; Code de commerce, art. L223-13 à L223-17 et L23-10-1 s. ; Code civil, art. 1861, 1865 et 1865-1 ; CGI, art. 150-0 A, 150 UB, 1609 nonies G ; décret n° 2026-340 du 30 avril 2026
Cet article est fourni à titre d'information générale et ne remplace pas un conseil personnalisé.
À propos de l’autrice
Aurélia Deslandes est fondatrice de DOMACT SARL et spécialiste des formalités d’entreprise depuis 15 ans. Elle accompagne les dirigeants dans leurs créations, modifications, cessions de parts et dissolutions, avec une approche pratique fondée sur les textes officiels en vigueur.
249 € HT · 298,80 € TTC